企業を直撃する社債発行コストの上昇
国債金利の上昇に伴い、企業の資金調達コストが深刻な影響を受けています。国債に対する社債の利回り上乗せ幅(スプレッド)は15年ぶりの大きさとなり、成長資金を必要とする企業は発行金利の上積みを迫られています。実際に、トヨタ自動車の金融子会社であるトヨタファイナンスの起債において、一部の債券の発行額が小さくなるなど、市場での苦戦が注目されました。国債利回りの上昇が、直接的に企業の社債発行コストを押し上げる構図が鮮明になっています。
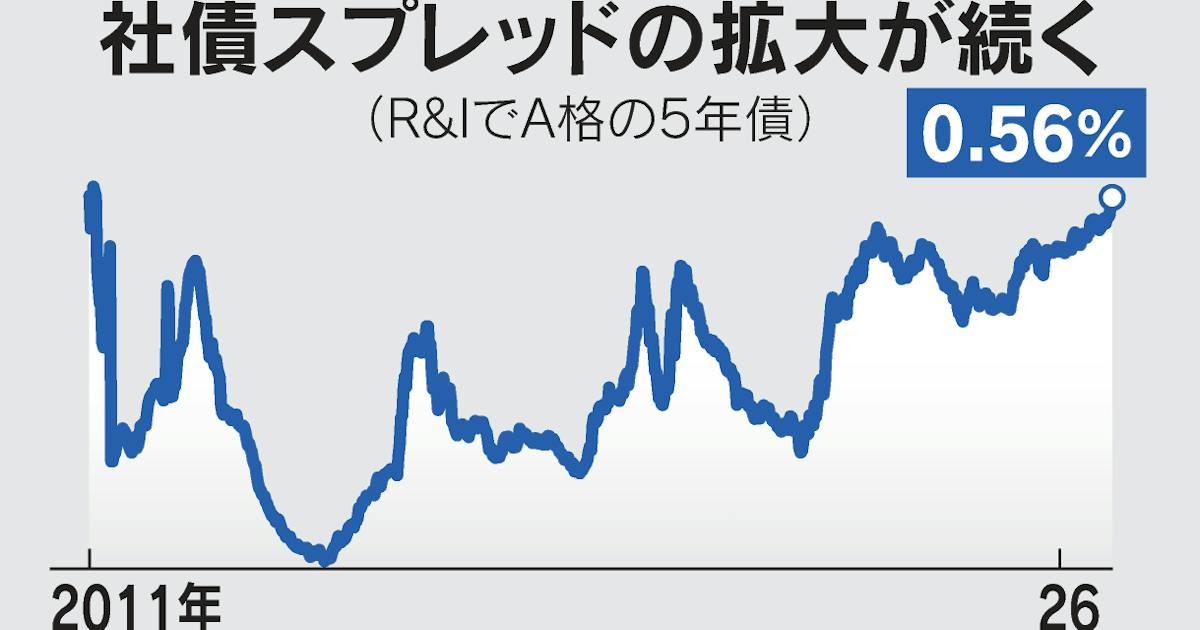
国債金利の上昇に伴い、企業の資金調達コストが深刻な影響を受けています。国債に対する社債の利回り上乗せ幅(スプレッド)は15年ぶりの大きさとなり、成長資金を必要とする企業は発行金利の上積みを迫られています。実際に、トヨタ自動車の金融子会社であるトヨタファイナンスの起債において、一部の債券の発行額が小さくなるなど、市場での苦戦が注目されました。国債利回りの上昇が、直接的に企業の社債発行コストを押し上げる構図が鮮明になっています。
個人の資産運用においては、国債が有力な選択肢として浮上しています。銀行の定期預金金利が低迷する中、個人向け国債を活用して着実に利息を得ようとする動きがあります。例えば、50代の投資家が500万円分の個人向け国債(固定3年)を保有し、利率の変動を見ながら分散購入を行うといった具体的な運用事例も見られます。今後は、より高い金利を求めて10年債を検討するなど、金利情勢に応じた機動的な資産配分が、個人の投資判断において重要になっています。
国債を巡っては、税制優遇を巡る政治的な議論も巻き起こっています。個人向け国債の購入を促すため、新NISAへの組み入れや相続税の減免といった施策が浮上していますが、これには「富裕層優遇ではないか」という批判も根強くあります。過去には、タンス預金を呼び出すための「無利子国債」構想も議論されました。経済対策として国債普及を目指す動きと、税制の公平性を求める声の間で、今後の政策決定の行方が注目されています。
国債金利の上昇は、企業のコスト増大という側面と、個人の資産運用の選択肢拡大という側面の双方を持っています。同時に、税制優遇を巡る政治的な議論も続いており、市場動向と政策の両面から目が離せない状況が続いています。